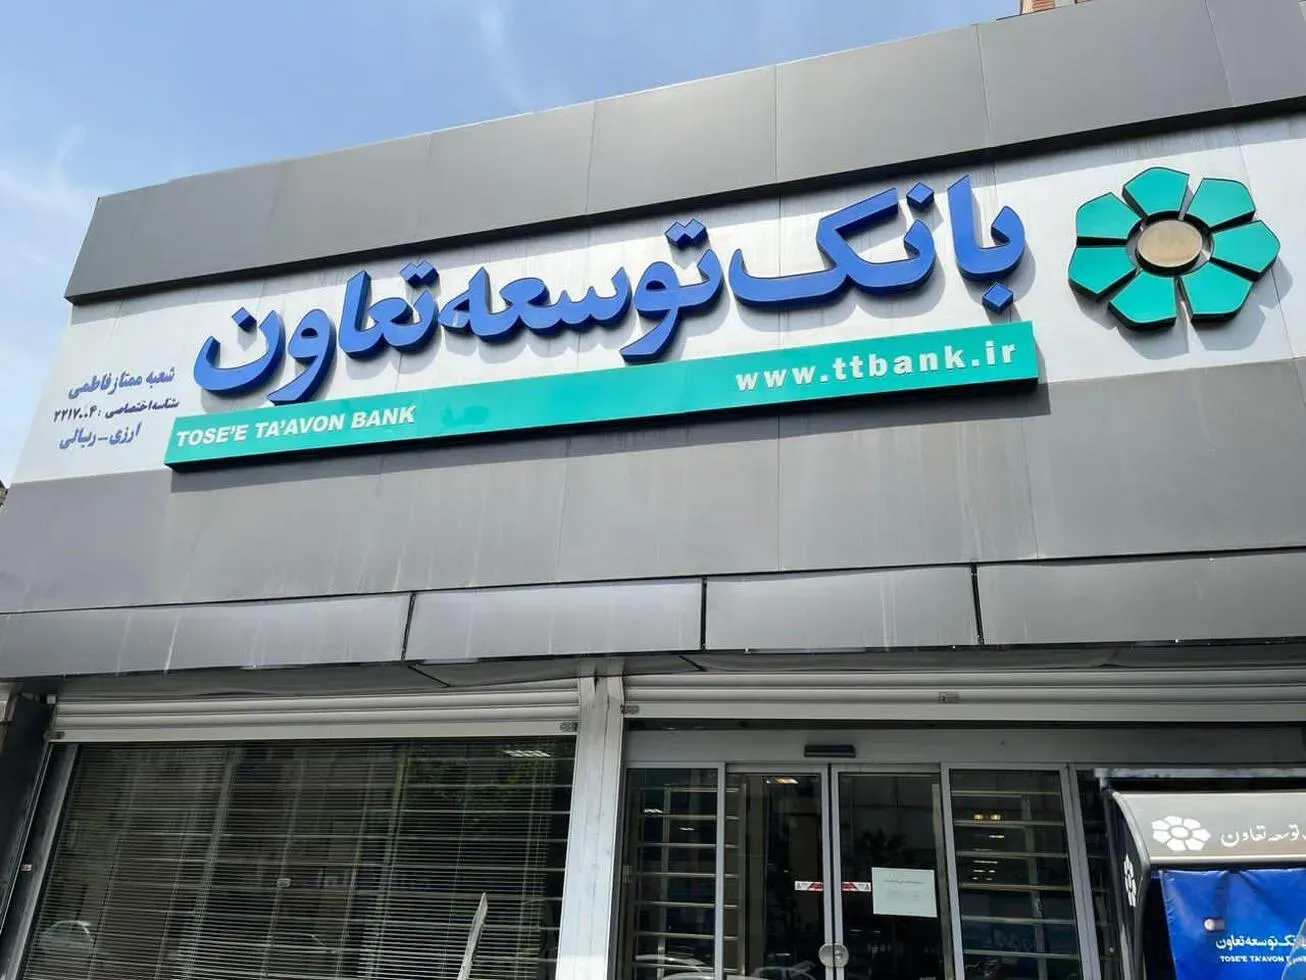
به گزارش ایبنا به نقل از روابط عمومی بانک توسعه تعاون، این بانک در ماههای سپریشده از سال ۱۴۰۵، مجموعهای از اقدامات اصلاحی و توسعهای را به نتیجه رسانده که مهمترین آنها افزایش سرمایه بانک از ۶.۲ همت به ۸.۹ همت، اعلام خروج از زیان انباشته، توقف اضافهبرداشت از بانک مرکزی و حرکت به سمت ابزارهای نوین تأمین مالی است.
بررسی اطلاعات ناشر «بانک توسعه تعاون» با شناسه ملی ۱۰۱۰۴۰۲۱۵۳۸ در سامانه کدال نشان میدهد این بانک بهعنوان یک شرکت دولتی، صورتهای مالی خود را در این سامانه منتشر میکند. صورتهای مالی سال ۱۴۰۳ نشان میداد بانک با وجود افزایش هزینهها و فشار ناشی از مطالبات مشکوکالوصول، همچنان سودآور باقی مانده و از ۱۴.۱ همت درآمد، حدود ۴.۹ همت سود ناخالص و ۱۷۸ میلیارد تومان سود خالص شناسایی کرده است. اهمیت عملکرد یک سال اخیر در این است که بانک از مرحله حفظ سودآوری عبور کرده و براساس اعلام مدیرعامل، در پایان سال مالی ۱۴۰۴ زیان انباشته خود را نیز به صفر رسانده است. (سامانه کدال؛ تحلیل صورتهای مالی بانک توسعه تعاون، بورسنیوز، ۲۸ بهمن ۱۴۰۴)
یکی از مهمترین اتفاقات سال جاری، ثبت افزایش سرمایه ۲.۷ همتی بانک توسعه تعاون است. با نهاییشدن این افزایش، سرمایه بانک از ۶.۲ همت به ۸.۹ همت رسید که معادل رشد حدود ۴۳ درصدی است.
تقویت پایه سرمایه میتواند ظرفیت بانک را برای پذیرش و مدیریت ریسک، پرداخت تسهیلات بیشتر و تأمین مالی طرحهای تولیدی افزایش دهد. مدیریت بانک همچنین افزایش سرمایه از محل تجدید ارزیابی داراییها و آورده دولت را دنبال میکند تا جایگاه مالی بانک متناسب با مأموریت توسعهای آن تقویت شود. (ایلنا، ۲ شهریور ۱۴۰۵)
منابع بانک توسعه تعاون در پایان سال ۱۴۰۴ با رشد نزدیک به ۴۵ درصدی به حدود ۱۵۴ هزار میلیارد تومان رسیده و مانده تسهیلات نیز از این رقم فراتر رفته است. این در حالی است که رشد منابع بانک در گزارش عملکرد سال ۱۴۰۳ حدود ۳۸ درصد اعلام شده بود؛ بنابراین سرعت تجهیز منابع در سال گذشته افزایش یافته است.
نسبت مصارف به منابع بانک نیز از ۱۰۲ درصد در پایان سال ۱۴۰۳ به حدود ۱۱۰ درصد در پایان سال ۱۴۰۴ رسیده است. این نسبت نشان میدهد بانک بخش قابلتوجهی از منابع خود را به تسهیلات و تأمین مالی فعالیتهای اقتصادی اختصاص داده است.
البته نسبت بالای مصارف به منابع نیازمند مدیریت مستمر نقدینگی است؛ اما همراهشدن آن با توقف اضافهبرداشت از بانک مرکزی، نشانهای مثبت از تأمین منابع از مسیرهای متعارف و افزایش انضباط مالی محسوب میشود. مدیرعامل بانک اعلام کرده است که بانک توسعه تعاون نزدیک به یک سال هیچ اضافهبرداشتی از بانک مرکزی نداشته است.
یکی از مهمترین بخشهای گزارش عملکرد بانک توسعه تعاون، اعلام خروج بانک از زیان انباشته است. براساس توضیحات مدیرعامل، اقدامات اصلاحی انجامشده در حوزه مدیریت هزینهها، تجهیز منابع، وصول مطالبات و کنترل عملیات مالی موجب شده زیان انباشته بانک در پایان سال مالی ۱۴۰۴ به صفر برسد.
این اتفاق از آن جهت اهمیت دارد که بانک توسعه تعاون باید همزمان دو مأموریت را دنبال کند؛ از یکسو بهعنوان یک بانک توسعهای از بخش تعاون، تولید و اشتغال حمایت کند و از سوی دیگر، سلامت مالی و سودآوری خود را حفظ نماید. خروج از زیان انباشته نشان میدهد بانک در مسیر ایجاد تعادل میان این دو مأموریت حرکت کرده است.
ترکیب تسهیلات بانک توسعه تعاون نیز با مأموریت توسعهای آن همخوانی دارد. براساس آمار اعلامشده، حدود ۳۸ درصد تسهیلات در گروه تسهیلات خرد عمومی، ۳۸ درصد در اختیار بنگاههای کوچک، ۱۴ درصد در بخش بنگاههای متوسط و حدود ۱۰ درصد در طبقه مشتریان بزرگ قرار گرفته است.
به این ترتیب، نزدیک به ۹۰ درصد تسهیلات بانک به مشتریان خرد و بنگاههای کوچک و متوسط اختصاص یافته است. پرداخت نزدیک به ۳۰۰ هزار فقره تسهیلات در سال گذشته نیز نشان میدهد رویکرد اعتباری بانک بر توزیع گستردهتر منابع و پرهیز از تمرکز تسهیلات در تعداد محدودی از مشتریان بزرگ است. تمرکز بر بنگاههای کوچک و متوسط از چند جهت اهمیت دارد؛ این بنگاهها با سرمایهگذاری کمتر، ظرفیت بالایی برای ایجاد اشتغال دارند و توزیع تسهیلات میان تعداد بیشتری از فعالان اقتصادی، احتمال تمرکز ریسک اعتباری را نیز کاهش میدهد.
بانک توسعه تعاون با ۴۴۸ شعبه و نزدیک به ۴۷۰۰ نیروی انسانی در سراسر کشور فعالیت میکند. کمتر از ۱۰ درصد شعب این بانک در تهران قرار دارند و بیش از ۹۰ درصد شعب در استانها، شهرها و مناطق خارج از پایتخت مستقر هستند.
نسبت مصارف به منابع بانک در تهران حدود ۶۷ درصد است، اما این نسبت در برخی استانهای کمتر برخوردار به ۱۹۰ تا ۲۰۰ درصد میرسد. این آمار به آن معناست که بانک در بعضی از این مناطق تا دو برابر منابع جذبشده، تسهیلات پرداخت کرده و بخشی از منابع تجهیزشده در مناطق برخوردارتر را به سمت تولید و اشتغال در استانهای کمتر برخوردار هدایت کرده است.
گزارشهای رسمی وزارت امور اقتصادی و دارایی نیز نمونههایی از عملکرد مثبت بانک توسعه تعاون در پرداخت تسهیلات تولید و اشتغال را نشان میدهد.
در استان فارس، بانک توسعه تعاون با پرداخت ۲ هزار و ۲۳۹ میلیارد ریال تسهیلات تبصره ۱۸، در میان ۹ بانک و مؤسسه عامل رتبه نخست را به دست آورد. این منابع در چارچوب حمایت از طرحهای تولیدی و اشتغالزا پرداخت شده است.
در استان یزد نیز بانک توسعه تعاون از نظر مبلغ پرداخت تسهیلات ارزانقیمت اشتغالزایی، بالاتر از سایر بانکهای عامل قرار گرفت. این عملکرد نشان میدهد جهتگیری اعتباری بانک تنها در سطح برنامه باقی نمانده و در برخی استانها به پرداخت واقعی منابع به طرحهای اقتصادی منجر شده است.
در بخش تحول دیجیتال نیز بانک توسعه تعاون توسعه سکوی «بانکواره» و بازارگاه «بازاران» را در دستور کار قرار داده است. بانکواره امکان افتتاح حساب، ثبت درخواست تسهیلات و دریافت بخش مهمی از خدمات بانکی را بهصورت غیرحضوری فراهم میکند.
بازاران نیز با هدف اتصال تولیدکنندگان به مصرفکنندگان و هدایت تسهیلات خرد به سمت خرید کالاهای تولید داخل طراحی شده است. بانک هدفگذاری کرده در سال نخست ۲۰ درصد و طی سه سال حداقل ۶۰ درصد تسهیلات خرد را از طریق سازوکارهای هدفمند به سمت تولید و خرید محصولات داخلی هدایت کند.
در کنار این دو سکو، ابزارهایی مانند اوراق گام، برات الکترونیکی، فکتورینگ و گواهی سپرده خاص نیز در بانک عملیاتی شدهاند. سهم ۹۷ درصدی ابزارهای الکترونیکی و خودکار در صدور اسناد بانکی نیز نشاندهنده فراهمشدن زیرساخت اولیه این تحول است.
کنار هم قرار دادن اطلاعات کدال و گزارشهای رسمی نشان میدهد عملکرد مثبت بانک توسعه تعاون صرفاً بر افزایش یک شاخص استوار نیست. افزایش سرمایه، رشد منابع، خروج از زیان انباشته، توقف اضافهبرداشت از بانک مرکزی، تمرکز ۹۰ درصدی تسهیلات بر بخش خرد و بنگاههای کوچک و متوسط و توسعه ابزارهای تأمین مالی زنجیرهای، مجموعهای از نشانههای یک اصلاح ساختاری را تشکیل میدهند.
تداوم این مسیر به حفظ انضباط مالی، کنترل مطالبات غیرجاری، تقویت نسبت کفایت سرمایه و انتشار شفاف صورتهای مالی سال ۱۴۰۴ وابسته است؛ اما شواهد موجود نشان میدهد بانک توسعه تعاون در سال ۱۴۰۵ نسبت به سالهای گذشته با پایه مالی قویتر و ظرفیت بیشتری برای حمایت از تولید، اشتغال و بخش تعاون فعالیت میکند.